Domain 70g.de kaufen?
Wir ziehen mit dem Projekt
70g.de um.
Sind Sie am Kauf der Domain
70g.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 70g.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **


Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
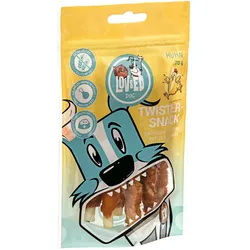
Lov&Ed Twister-Snack Huhn, 70g - Kau-Leckerli für HundeDie Kaustangen, ummantelt mit 100 % reinem Hühnerfilet, unterstützen somit vorsorglich die tägliche Zahnpflege. Praktisch im wiederverschließbaren Aromabeutel. Eignet sich vor allem für kleine und mittlere Hunde. Fütterungsempfehlung : Täglich 1-2 Stangen als Snack zusätzlich zu den täglichen Mahlzeiten. Ein Napf mit frischem Wasser sollte immer bereit stehen. Kühl und trocken lagern! Lassen Sie Ihren Hund mit einem Kauprodukt nicht unbeaufsichtigt! Der im Beutel befindliche Oxygenabsorber ist nicht zum Verzehr geeignet. Ergänzungsfuttermittel für Hunde Zusammensetzung: Hühnerfilet 55%, Rinderrohhaut 35%, pflanzliche Nebenerzeugnisse Analytische Bestandteile: Rohprotein 66,0%, Rohöle und -fette 3,0%, Rohasche 3,0%, Rohfaser 2,0%, Feuchtegehalt 16,0% DE-BY-1-002742,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter


-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **

Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Ähnliche Suchbegriffe für Abschreibungen
-
Lov&Ed Twister-Snack Huhn, 70g - Kau-Leckerli für HundeDie Kaustangen, ummantelt mit 100 % reinem Hühnerfilet, unterstützen somit vorsorglich die tägliche Zahnpflege. Praktisch im wiederverschließbaren Aromabeutel. Eignet sich vor allem für kleine und mittlere Hunde. Fütterungsempfehlung : Täglich 1-2 Stangen als Snack zusätzlich zu den täglichen Mahlzeiten. Ein Napf mit frischem Wasser sollte immer bereit stehen. Kühl und trocken lagern! Lassen Sie Ihren Hund mit einem Kauprodukt nicht unbeaufsichtigt! Der im Beutel befindliche Oxygenabsorber ist nicht zum Verzehr geeignet. Ergänzungsfuttermittel für Hunde Zusammensetzung: Hühnerfilet 55%, Rinderrohhaut 35%, pflanzliche Nebenerzeugnisse Analytische Bestandteile: Rohprotein 66,0%, Rohöle und -fette 3,0%, Rohasche 3,0%, Rohfaser 2,0%, Feuchtegehalt 16,0% DE-BY-1-002742,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
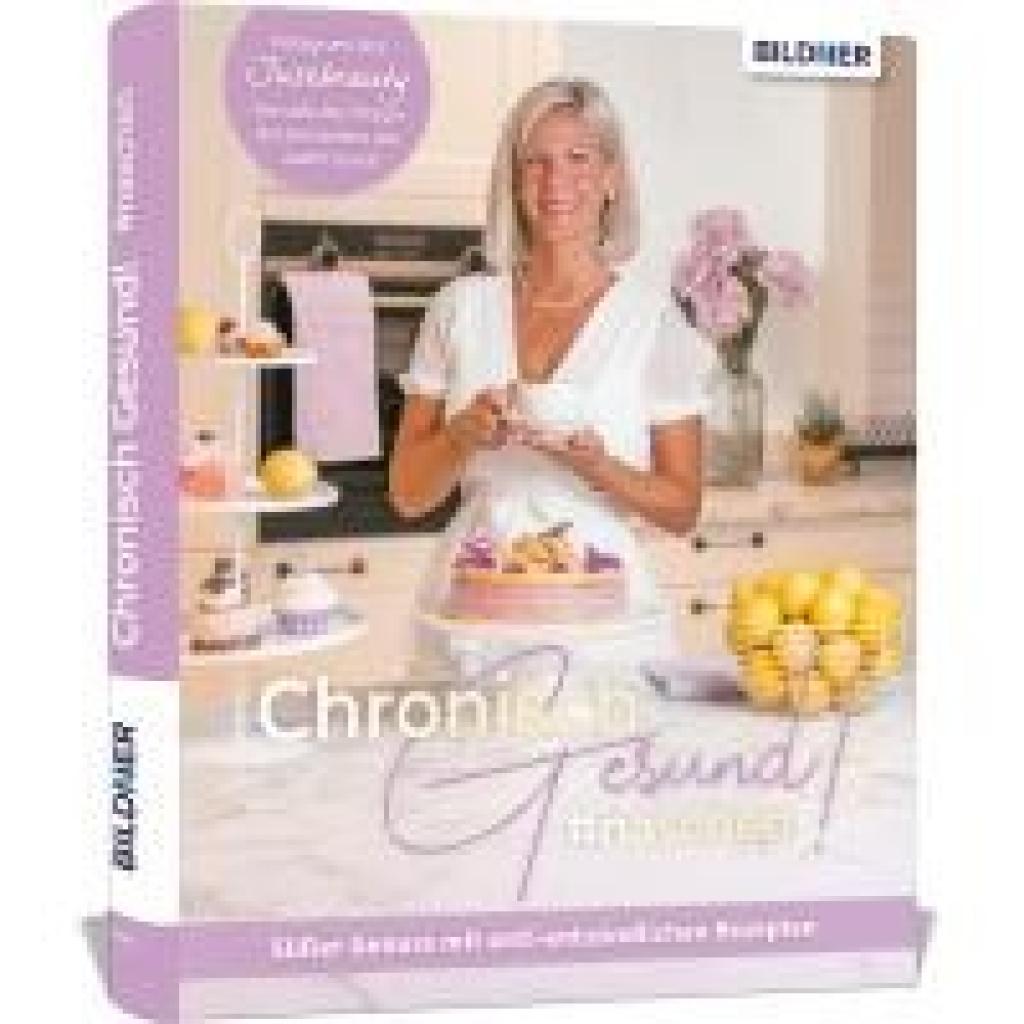
Sendl, Judith: Chronisch Gesund #naschen - Süßer Genuss mit anti-entzündlichen RezeptenChronisch Gesund #naschen - Süßer Genuss mit anti-entzündlichen Rezepten , Süßes aus Judith Sendls Küche. Das Backbuch von Jusebeauty mit 50 Rezepten , Servopumpen > Sportfederung , Erscheinungsjahr: 20241118, Autoren: Sendl, Judith, Seitenzahl/Blattzahl: 136, Keyword: Backbuch; Backen; Entzündungen; Judith Sendl; Jusebeauty; Rezepte; Süßes; gesund; instagram, Fachschema: Allergie / Ernährung, Kochen, Backen~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Fachkategorie: Kochen und Rezepte allgemein~Unternehmensanwendungen, Warengruppe: HC/Anwendungs-Software, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 190, Höhe: 19, Gewicht: 678, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bettner, Marco: Abwechslungsreich Mathe üben! 2. KlasseAbwechslungsreich Mathe üben! 2. Klasse , Übersichtsblatt - Arbeitsblatt - Lösungsblatt: abwechslungsreich gestaltetes Übungsmaterial sowohl für leistungsschwächere als auch für leistungsstärkere Zweitklasskinder! Oft fehlen zum Unterrichtsthema passende, schnell einsetzbare Übungen, die Sie ohne viel Vorbereitung auch in heterogenen Lerngruppen einsetzen können. Diese Sammlung schafft Abhilfe! Zu jedem Thema erhalten Sie drei Seiten: Auf dem ersten Blatt sind die jeweiligen grundlegenden mathematischen Zusammenhänge dargestellt. Diese Seite eignet sich sowohl als Kopiervorlage für eine Folie als auch als Grundlage zur Entwicklung eines Tafelbilds. Die zweite Vorlage enthält abwechslungsreiche, spielerisch gestaltete Übungsaufgaben auf ansteigendem Leistungsniveau. Die dritte Seite beinhaltet die Lösungen; sie kann auch als Kopiervorlage genutzt und den Schülerinnen und Schülern zur Selbstkontrolle überlassen werden. Die Übungen greifen die Inhalte der Klassenstufe 2 auf, die Aufgabenformate wurden nach den Vorgaben der Bildungsstandards im Fach Mathematik gewählt. Dank der klaren und übersichtlichen Strukturierung des Bandes können Sie auch kurzfristig eine für Ihren Unterricht passende thematische Auswahl treffen. So motivieren und fördern Sie Ihre ganze Klasse! Themen: - Zahlraumvorstellung - Addition - Subtraktion - Multiplikation - Geometrie - Größen und Sachrechnen Der Band enthält: - Einführungsfolien zu jedem Aufgabenformat - Arbeitsblätter mit zahlreichen Übungen zur Differenzierung - Lösungen zu allen Aufgaben , Zündungssätze > Elektrik & Zündungen , Erscheinungsjahr: 20100806, Produktform: Geheftet, Autoren: Bettner, Marco~Dinges, Erik, Seitenzahl/Blattzahl: 80, Keyword: 2. Klasse; Grundschule; Mathematik; Themenübergreifend, Fachschema: Mathematik / Lehrermaterial~Mathematik / Lernhilfe Grundschule~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Mathematik, Algebra, Geometrie, Fachkategorie: Unterricht und Didaktik: Religion~Unterricht und Didaktik: Mathematik~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für den Primarbereich~für das Studium zu Hause, Privatunterricht~Für die Primarstufe, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag in der AAP Lehrerwelt GmbH, Länge: 300, Breite: 211, Höhe: 10, Gewicht: 252, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.